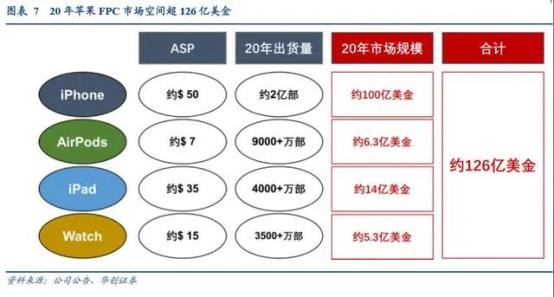
蘋果是FPC行業單一大客戶,推動全球産值持續成長
FPC作爲消費電子內部精密連接件,其在生産過程中多需經過表面貼裝工序(SMT)附上 IC、電容電感等元器件, 實際爲“高價值量小模組”。蘋果公司是軟板最大的應用企業,每年 FPC 采購量約占全球市場壹半份額。此處以 iPhone X 單機 FPC 價值量約$ 50 爲例,對比其他模組價值量:據 Techlnsights 數據測算,iPhone X (256G iPhone) 單機 BOM 價值量約$ 412.75,其中攝像頭模組$ 33,3D Sensing $ 25,聲學$ 12 等,可見“FPC 模組”在單台智能機 中具備最高價值量。經測算蘋果 FPC 市場空間約 126 億美金,iPhone 類産品約 100 億美金,非 iPhone 類産品約 26億美金。
2014 年的 FPC 在 iPhone6 指紋識別模塊的應用,2016 年 iPhone7 雙攝像頭的應用,2019 年 iPhone 11 三攝化,每壹次蘋果的硬件升級都爲 FPC 帶來新的增長空間。2017 年 iPhone X 零組件迎來了史無前例的全面升級,以 OLED 全 面屏、3D 成像、無線充電爲代表的功能創新使其 FPC 數量達到了 20 片以上,單機價值量從上壹代的 30 美金左右 大幅提升到 50 美金以上。FPC 應用範圍全面覆蓋了閃光燈&電源線、天線、振動器、揚聲器、側鍵、攝像頭、主板、 顯示和觸控模組、HOME 鍵、SIM 卡座、獨立背光、耳機孔和麥克風用 FPC 等,加上 iPad、iWatch,AirPods 等。
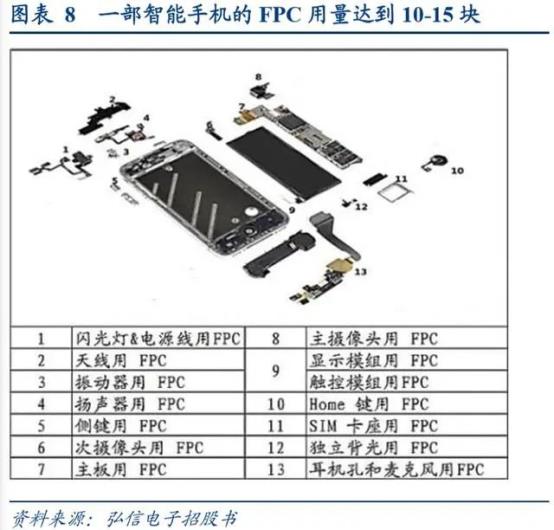
蘋果産品FPC 用量的增長不僅能夠直接給各 FPC 供應廠商提供大量訂單,還會拉動安卓陣營各廠商對其智能産品 的投入。深受蘋果手機堅定使用 FPC 板的影響,目前主流品牌均在其産品中引入越來越多的 FPC,三星單機用量 約 12-13 片,主要由本土的 Interflex 、SEMCO 等廠商;HOV 單機用量約 10-12 片,除日韓和中國台灣地區大廠,國內的景旺電子、弘信電子也是供應商。智能手機 FPC 板的單機用量均達到了10-15 片,有效推動了 FPC板的需求。未來我們有望能看到越來越多的FPC出現在各個品牌智能終端,從而帶動整個FPC産業鏈的成長。
1、射頻 LCP/MPI 天線創新帶來 FPC 市場新增量
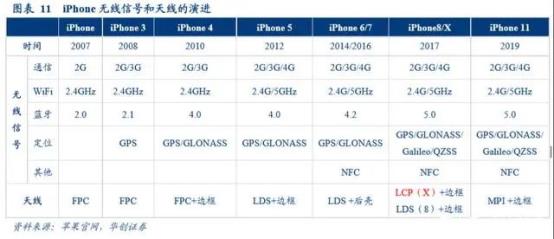
LCP 天線創新帶來FPC市場新增量,頻段增多推動智能設備多天線需求。隨著無線通信技術的發展,手機由最初僅配備基本接收、發送功能的主天線,發展到目前配備主天線、WiFi 天線、藍牙天線、GPS 天線等多個天線,單台手機配備的天線數量逐漸增加。以 iPhone X 爲例,除了支持基本的 GSM 以外,還支持 UTMS、CDMA、TD-LTE、FDD-LTE 等多種 3G、4G 通信制式以及 WiFi、GPS 等功能,以上無線功能均需要相對應的天線支持,因此應用頻率的增加帶動了對應天線數量的增加。
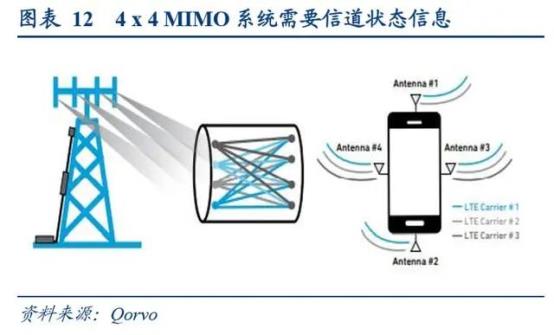
5G 通訊采用 MIMO (Multiple Input Multiple Output)多天線技術方案,MIMO 技術使得通訊的速率和容量實現成 倍增長,是 LTE 及未來 5G 的關鍵技術之壹。4 x 4 MIMO 表示的是基站和手機之間的壹種工作模式,要實現 4 x 4 MIMO,手機必須支持四天線,基站必須具備 4T4R 的能力,即基站天線能夠提供 4 發和 4 收的能力,這洋能夠更充 分地利用空間維度,大幅度地提升頻譜效率和功率效率。爲提升通訊速率,預計到 2020 年,MIMO 64x8 將成爲標准配置,即基站端采用 64 根天線,移動終端采用 8 根天線的配置模式。目前市場上多數手機僅僅支持 MIMO 2x2 技術,如若采用 MIMO 64x8 技術,基站天線的配置數量需要增長 31 倍,手機天線數量需要增長 3 倍,高頻 FPC 的用量將隨著手機天線數量的增加水漲船高。
5G 通訊天線材質由 PI 升級爲 LCP/MPI,FPC 價值量提升。5G 時代數據傳輸速度將面臨翻天覆地的改變,目前來 說比較可行的實現傳輸速率提升的方案是增加頻譜帶寬,這也就帶來了毫米波技術升級的需求。毫米波波段的傳輸 損耗將遠高于目前的 4G 頻段,目前的天線軟板 PI 基材將無法滿足要求,而以 LCP 和 MPI 爲基礎的高頻 FPC 具備更低的介電常數和低介電損耗,其數據傳輸速度與傳輸質量更能夠這應 5G 時代要求,同時相對于傳統 FPC 産品,新型軟板技術壁壘更高,利閏率也更高。數量方面,由于毫米波的工作頻率較高,5G 的通信基站和移動終端設備對 高頻天線有著大量的需求。2019 年 iPhone 11 試水 MPI 軟板作爲部分天線基材,其他天線模組仍然使用 LCP 材質。
2、智能終端光學創新:多攝化+前置3D+後置TOF鏡頭,拉動FPC需求提升
3D Sensing 包括雙目立體成像、3D 結構光和時間飛行法(TOF)三種技術,目前 3D 結構光和 TOF 方案已經成熟。
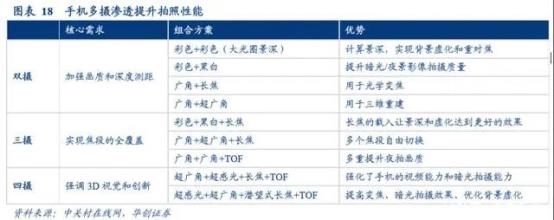
多攝化設計突破攝像頭拍照性能瓶頸,爲節省終端內部空間 FPC 滲透率提升。15 年以前終端廠商通過提高手機攝像頭性能來滿足消費者拍照清晰度的需求。而當 15 年以後,單壹後置攝像頭性能被開發至極致,受限于手機空間, 鏡頭、傳感器芯片、模組等技術難有突破空間。智能終端廠商另辟蹊徑,通過後置雙攝像頭設計,突破單攝性能瓶頸。雙攝手機通過兩個攝像頭互相配合,實現拍照的虛化、光學廣角、大範圍變焦等功能,自此手機攝像頭走向多攝化道路。16 年 iPhone 7 開啓 iPhone 雙攝時代,19 年 iPhone 11 Pro 試水三攝設計。智能終端向多攝化方向發展,結合 3D Sensing 技術的應用,攝像模組數量增加、功能複雜,手機內部空間被壓縮,爲智能終端節省空間,FPC 成 爲 PCB 硬板的優質替代品。
3、柔性屏與COF封裝拉動FPC整體需求
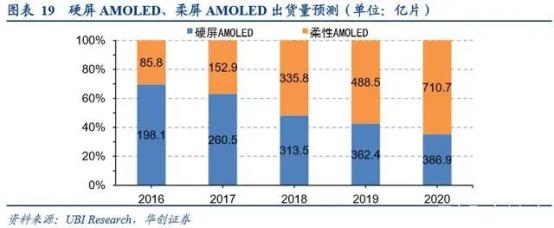
柔性 OLED 屏的應用也將作爲一項純增量推動 FPC 産業的發展,OLED 是繼 LCD 之後的新一代平板顯示技術,其 最大的特點是自發光、可彎曲。與 LCD 屏相比,柔性 OLED 結構更爲間單,不需要背光源,直接貼合在柔性襯底(如 塑料、金屬或柔性玻璃)上。目前來看,最這合的柔性襯底材料是聚酰亞胺(PI),它也是 FPC 板最常用的柔性基板材料。2017 年蘋果推出 iPhone X 預示著 OLED 屏將進一步快速向智能手機滲透,據 iPhone X 的 BOM 物料清單顯示, 其采用的 OLED 顯示屏成本高達 80 美元,以 iPhone X 2018 年預測銷量 6000 萬台計算,單單 iphone X 壹款手機的 OLED 屏市場容量便高達 48 億美元。而根據 UBI research 預測,到 2020 年,柔性顯示屏出貨量將由 2016 年的 85.8 億片提升至 710.7 億片,市場份額由 42.1%大幅提升至 64.7%。
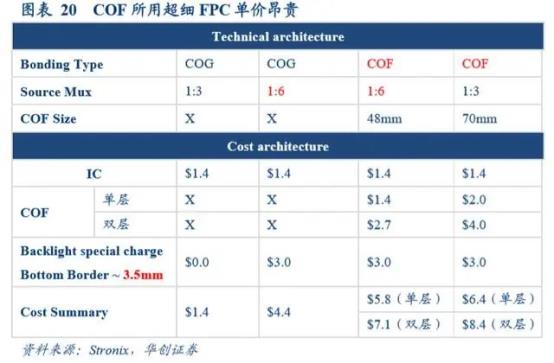
除此之外,全面屏高端機型追求手機邊框超窄效果,將會采用 COF 封裝(OLED 采用類似的 COP 封裝),與普通 的 COG 封裝相比,COF 需要超細 FPC,目前能量産 10 微米 COF 並且形成規模化生産的有 5 家廠商,分別爲韓國 的 Stemco 和 LGI、中國台灣地區的欣邦和易華以及日本的新藤電子,Stemco、LGI 和新藤電子能做雙面板。單雙 層 COF 價格在 2~4 美金左右,遠超 COG 所用 FPC 單價。伴隨全面屏成爲智能手機行業升級的確定性趨勢之壹,采 用 COF 方案的全面屏手機將帶動 FPC 需求量進壹步提升。
大陸廠商也在 COF 封裝方面積極推進,目前大陸地區丹邦科技可生産 COF 柔性封裝基板及 COF 産品,但以單面 COF 爲主,而未來 AMOLED 面板大概率會以雙面 COF 爲主流;合力泰收購藍沛 52.27%的股權,獲得國際領先 FPC 材料技術,公司的新加成法工藝可在陶瓷、玻璃、PVC、PI 等各種材料表面形成所需的線路,突破了傳統 FPC 基材 的限制,且半加成法最低可實現 2um 線寬,技術達全球領先水平,且相關技術已廣泛應用于大型觸控面板産品;弘 信電子是國內 FPC 龍頭,16 年底已有兩條片對片、壹條卷對卷生産線,公司是國內唯壹采用卷對卷工藝的 FPC 廠商,在 COF 研發方面具備設備優。